法律事務所紹介 もっと見る》
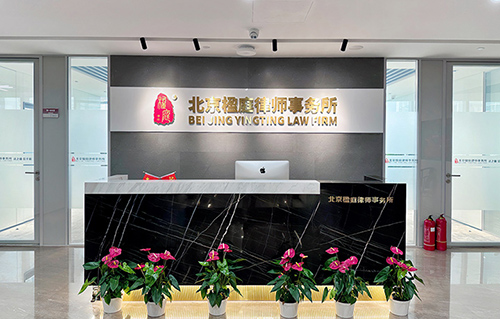
北京英通法律事務所は長年にわたり民間企業の権利と利益の保護に注力してきました。当事務所は、大規模不動産を含む、天然資源、鉱山、土地、水域、領土、企業資本、刑事弁護、工場解体、環境保護閉鎖、禁止および休暇などにおける権利保護の法務において、多くの企業の権利保護訴訟を代理してきました。
法律事務所関係者 もっと見る》








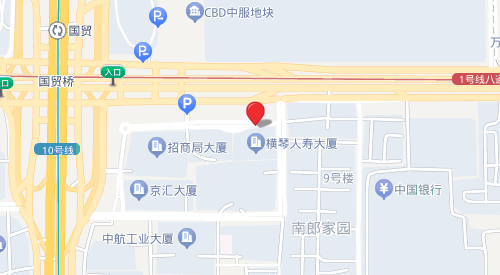
訪問先住所 もっと見る》
店舗を運営するために使用した家を取り壊した場合、どのように補償すればよいですか? - インティン解体弁護士
「住宅の非住宅へのリノベーション」は、「住宅の商業用地へのリノベーション」とも呼ばれ、国有地や集団所有の土地にある住宅を、街路沿いの立地を生かして店舗に改装して営業することを指します。
そうであれば解体住宅の所有権証明書には住居として使用されていることが示されているが、法律に基づいて営業許可などの営業手続き、納税登録証明書、納税記録を取得している。では、補償はどうすればよいのでしょうか?
「住宅を非住宅に改修する」という概念からすると、「非住宅を非住宅に改修する」と認められる住宅は、次の2つの条件を満たしている必要があることがわかります。
(1) 家屋は法的所有権を有しており、その使用が住居として登録されている。
(2) 法律に従って営業許可証およびその他の営業手続き、税務登録証明書および納税記録を取得していること。
住居を利用してお店を経営した後、解体どうやって補償するのですか?
「住宅から非住宅へのリノベーション」は産業発展レベルでの低コストと利便性の利点があり、生活の中で非常に一般的であるため、このタイプの住宅は直面しています解体報酬の水準というのは当然避けては通れない問題であります。
国務院総弁公室「郷住宅の真剣な建設について」解体「社会の安定を守るための業務に関する緊急通知」には、次のように明記されています。解体対象となる財産権は住居ですが、法律に基づき商業用の営業許可を取得した者については、その経営状況、経営年数、納税等の実態に応じて適切に補償されます。 」
したがって、次のような結論を導き出すことができます。
「住宅から非住宅へ」の住宅の補償金は、一般の住宅よりも確実に高くなります。いくつかの場所解体施行の過程で、収用当事者は補償基準を引き下げるため、「住宅を非住宅に改修した」住宅を一方的に住居と認定し、住居補償基準に従って補償した。そうすることは、収用された人々の正当な利益を損なうことになります。
そうであれば解体住宅の所有権証明書には住居として使用されていることが示されているが、法律に基づいて営業許可などの営業手続き、納税登録証明書、納税記録を取得している。では、補償はどうすればよいのでしょうか?
「住宅を非住宅に改修する」という概念からすると、「非住宅を非住宅に改修する」と認められる住宅は、次の2つの条件を満たしている必要があることがわかります。
(1) 家屋は法的所有権を有しており、その使用が住居として登録されている。
(2) 法律に従って営業許可証およびその他の営業手続き、税務登録証明書および納税記録を取得していること。
住居を利用してお店を経営した後、解体どうやって補償するのですか?
「住宅から非住宅へのリノベーション」は産業発展レベルでの低コストと利便性の利点があり、生活の中で非常に一般的であるため、このタイプの住宅は直面しています解体報酬の水準というのは当然避けては通れない問題であります。
国務院総弁公室「郷住宅の真剣な建設について」解体「社会の安定を守るための業務に関する緊急通知」には、次のように明記されています。解体対象となる財産権は住居ですが、法律に基づき商業用の営業許可を取得した者については、その経営状況、経営年数、納税等の実態に応じて適切に補償されます。 」
したがって、次のような結論を導き出すことができます。
「住宅から非住宅へ」の住宅の補償金は、一般の住宅よりも確実に高くなります。いくつかの場所解体施行の過程で、収用当事者は補償基準を引き下げるため、「住宅を非住宅に改修した」住宅を一方的に住居と認定し、住居補償基準に従って補償した。そうすることは、収用された人々の正当な利益を損なうことになります。
推奨読書
- 鉱物権モーゲージファイナンス:民間鉱山会社のための新たな資金調達手段
- 政府の投資促進協定は直ちに破棄されるべきでしょうか?法律があなたの味方です!
- 整地という名の採掘?中央監察チームが暴露される!鉱山のボスの皆さん、この罠に足を踏み入れないでください。
- 採掘ライセンスの更新が遅れていますか?新しい規制では、15日以内に返信しなければならないと規定されている
- 行政再検討の新たな機会: 訴訟勝率の向上、権利保護チャンネルの円滑化
- 鉱物権モーゲージファイナンス:民間鉱山会社のための新たな資金調達手段
- 政府の投資促進協定は直ちに破棄されるべきでしょうか?法律があなたの味方です!
- 整地という名の採掘?中央監察チームが暴露される!鉱山のボスの皆さん、この罠に足を踏み入れないでください。
- 小さなことで企業に課せられる罰金は多すぎるのでしょうか?法廷: その罰は不適切であり、是正されるべきです!
- 行政再検討の新たな機会: 訴訟勝率の向上、権利保護チャンネルの円滑化